
Ermənistan bütün imkanlarını itirə bilər
4 Noyabr 23:29
 4 Noyabr 23:55
 455

Müasir iqtisadiyyatda sahibkarlığın inkişafını müəyyən edən əsas amillərdən biri maliyyə resurslarına çıxış imkanlarıdır. İstehsalın genişləndirilməsi, yeni texnologiyaların tətbiqi, müəssisələrin modernləşdirilməsi və rəqabətqabiliyyətli məhsulların istehsalı kifayət qədər investisiya tələb edir. Bu baxımdan biznesin maliyyələşdirilməsi yalnız ayrı-ayrı sahibkarların problemi deyil, bütövlükdə iqtisadi artımın, məşğulluğun və qeyri-neft sektorunun inkişafının mühüm şərtidir.
Bu gün Azərbaycanda sahibkarlığın maliyyələşdirilməsi üçün bank kreditləri, dövlətin güzəştli kreditləri, investisiya fondları, lizinq və digər mexanizmlər mövcuddur. Lakin əsas məsələ maliyyə mənbələrinin mövcudluğundan daha çox, sahibkarların həmin resurslardan hansı şərtlərlə istifadə edə bilməsidir. Xüsusilə kommersiya kreditlərinin faiz dərəcələri, girov tələbləri, kreditlərin müddəti və maliyyələşdirmə prosedurları biznesin inkişaf imkanlarına birbaşa təsir göstərir.
Azərbaycan Biznesinin İnkişafı Fondu yeni imkanlar yaradır
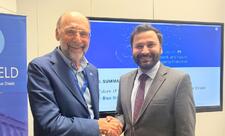
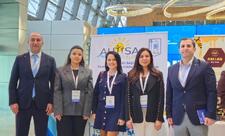
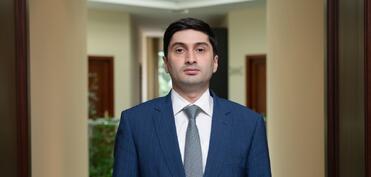
Bakıda keçirilən Almaniya–Azərbaycan Biznes Forumunda Azərbaycan Biznesinin İnkişafı Fondunun İnvestisiya departamentinin direktoru Mikayıl Əliyevin açıqladığı məlumatlar sahibkarlığın maliyyələşdirilməsi baxımından diqqət çəkir. Bildirilib ki, Fondun idarə etdiyi aktivlərin həcmi təxminən 950 milyon ABŞ dolları təşkil edir.
Fondun əsas məqsədləri iqtisadi artımın və şaxələndirmənin dəstəklənməsi, ölkəyə birbaşa xarici investisiyaların cəlb edilməsi, eləcə də idxaldan asılılığın azaldılmasına yönəlmiş rəqabətqabiliyyətli layihələrin maliyyələşdirilməsidir.
Fond qida sənayesi, əczaçılıq, tikinti materiallarının istehsalı, yaşıl enerji və digər sahələrdə investisiya layihələrini dəstəkləyir. Almaniya şirkətləri ilə əməkdaşlıq çərçivəsində arpa səmənisinin emalı, alkoqolsuz içkilərin və BOPP plyonkasının istehsalı üzrə layihələrin həyata keçirilməsi bu istiqamətdə konkret nümunələrdir.
Məlumata görə, Fondun bir layihədə iştirak payının maksimum məbləği 20 milyon dollar, iştirak müddəti isə adətən 5–7 ildir. Fond, bir qayda olaraq, layihələrdə 30 faizə qədər payla minoritar səhmdar kimi iştirak edir.
Bu mexanizmin əhəmiyyəti ondan ibarətdir ki, sahibkarlığın maliyyələşdirilməsi yalnız bank kreditlərindən asılı qalmır. İnvestisiya kapitalı vasitəsilə müəssisələrin maliyyə imkanları genişlənir, yeni istehsal sahələrinin yaradılması və xarici texnologiyaların cəlb edilməsi üçün əlavə şərait formalaşır.
Burada bir məqam xüsusi vurğulanmalıdır: Fondun idarə etdiyi aktivlərin həcmi birbaşa kredit şəklində veriləcək sərbəst vəsaitin məbləği demək deyil. Bununla belə, belə bir maliyyə bazasının mövcudluğu dövlət dəstəkli investisiya mexanizmlərinin inkişafı üçün mühüm imkan yaradır.
Kredit faizləri biznes üçün nə dərəcədə əlverişlidir?
Azərbaycanda sahibkarların üzləşdikləri əsas maliyyə problemlərindən biri kommersiya kreditlərinin dəyəridir. Bankların təklif etdiyi biznes kreditlərinin faizləri kreditin məbləğindən, müddətindən, təminatından, sahibkarın maliyyə vəziyyətindən və risk səviyyəsindən asılı olaraq fərqlənir. Xüsusilə mikro və kiçik sahibkarlıq subyektləri üçün kredit şərtləri daha ağır ola bilir.
Kredit faizlərinin yüksək olması ilk növbədə investisiya layihələrinin rentabelliyinə təsir göstərir. Sahibkarın həyata keçirdiyi layihədən gözlənilən gəlirlilik kreditin maliyyələşdirmə xərclərini ödəmirsə, həmin layihənin reallaşdırılması iqtisadi baxımdan məqsədəuyğun olmaya bilər.
Məsələn, müəssisə yeni avadanlıq almaq və istehsalını genişləndirmək üçün 100 min manat kredit götürürsə, illik 15 faizlə hesablanan kreditin birinci il üzrə sadə faiz yükü 15 min manat, 5 faizlə isə 5 min manat təşkil edir. Əsas borcun ödəniş qrafiki nəzərə alınmadan aparılan bu şərti müqayisə faiz fərqinin biznes üçün nə qədər əhəmiyyətli olduğunu göstərir.
Real kredit müqavilələrində faiz yükü əsas borcun qalığı, ödəniş müddəti, komissiyalar və digər xərclərdən asılı olaraq dəyişir. Buna görə sahibkar üçün yalnız elan olunan faiz dərəcəsi deyil, kreditin ümumi dəyəri əsas göstərici olmalıdır.
Yüksək kredit faizləri xüsusilə kənd təsərrüfatı, emal sənayesi və yeni istehsal müəssisələri üçün ciddi məhdudiyyət yarada bilər. Bu sahələrdə investisiyanın geri qayıtması müəyyən müddət tələb edir. İstehsal müəssisəsi tikilənə, avadanlıqlar quraşdırılana və məhsul bazara çıxarılana qədər xərclər yaranır, lakin gəlir formalaşmaya bilər.
Belə şəraitdə qısamüddətli və yüksək faizli kreditlər uzunmüddətli investisiya layihələrinin maliyyələşdirilməsi üçün əlverişli hesab edilə bilməz.
Kredit faizləri niyə yüksək olur?
Kredit faizlərinin formalaşması bir neçə iqtisadi amildən asılıdır. Bunlara bankların cəlb etdikləri maliyyə resurslarının dəyəri, inflyasiya gözləntiləri, kredit riskləri, əməliyyat xərcləri, təminatın keyfiyyəti və bank sektorundakı rəqabət daxildir.
Banklar kredit verərkən vəsaitin geri qaytarılmaması riskini qiymətləndirirlər. Sahibkarın sabit gəlirləri, şəffaf maliyyə hesabatları, etibarlı kredit tarixçəsi və kifayət qədər təminatı olmadıqda risk daha yüksək qiymətləndirilə bilər. Bu isə kredit faizinin artmasına və ya müraciətin rədd edilməsinə səbəb ola bilər.
Digər mühüm məsələ bankların maliyyələşmə mənbələridir. Qısamüddətli depozitlər hesabına uzunmüddətli investisiya kreditlərinin verilməsi müəyyən likvidlik və faiz riskləri yaradır. Buna görə uzunmüddətli və münasib faizli kreditlərin genişləndirilməsi üçün bankların daha sabit maliyyə mənbələrinə çıxışı vacibdir.
Bununla yanaşı, yüksək kredit faizlərini yalnız bankların mənfəət əldə etmək istəyi ilə izah etmək düzgün olmazdı. Kredit bazarında rəqabətin səviyyəsi, risklərin bölüşdürülməsi mexanizmləri, maliyyə məlumatlarının əlçatanlığı və məhkəmə-hüquq prosedurlarının səmərəliliyi də kreditin dəyərinə təsir edir.
Deməli, biznes kreditlərinin ucuzlaşdırılması üçün təkcə faiz dərəcələrinin aşağı salınması deyil, kredit risklərini və bankların əməliyyat xərclərini azaldan iqtisadi mühitin formalaşdırılması tələb olunur.
Kiçik və orta biznesin kreditlərə çıxış problemləri
Azərbaycanda kiçik və orta sahibkarlığın inkişafı baxımından maliyyəyə çıxış məsələsi xüsusi aktuallıq daşıyır. İri müəssisələrlə müqayisədə kiçik biznes subyektlərinin girov imkanları, maliyyə ehtiyatları və kredit tarixçəsi daha məhdud ola bilər.
Bir çox hallarda sahibkarın perspektivli biznes ideyası və bazar imkanları olsa da, tələb olunan təminatı təqdim edə bilməməsi kredit əldə etməsini çətinləşdirir. Digər problem maliyyə hesabatlarının və biznes planların hazırlanması ilə bağlıdır. Banklar kredit qərarını əsaslandırmaq üçün müəssisənin gəlirlərini, xərclərini və gələcək pul axınlarını qiymətləndirməlidirlər.
Regionlarda fəaliyyət göstərən sahibkarlar üçün maliyyə xidmətlərinə çıxış, girov əmlakının qiymətləndirilməsi, investisiya layihələrinin hazırlanması və məsləhət xidmətlərinin əlçatanlığı əlavə əhəmiyyət daşıyır.
Bu problemlərin həlli üçün kredit zəmanəti mexanizmlərinin genişləndirilməsi, alternativ təminat vasitələrinin inkişafı, sahibkarların maliyyə savadlılığının artırılması və biznes layihələrinin hazırlanmasına institusional dəstək vacibdir.
Xüsusilə startapların və innovativ müəssisələrin maliyyələşdirilməsində ənənəvi girov əsaslı kreditləşmə həmişə uyğun olmur. Belə müəssisələr üçün vençur kapitalı, paylı investisiya və digər risk bölüşdürmə mexanizmləri daha məqsədəuyğun ola bilər.
Azərbaycanda biznesin inkişafı üçün maliyyə resurslarının mövcudluğu ilə onların əlverişli şərtlərlə əldə edilməsi arasında müəyyən fərq var. Kredit faizlərinin yüksək olması, təminat tələbləri və uzunmüddətli maliyyələşmə imkanlarının məhdudluğu xüsusilə kiçik və orta sahibkarlığın inkişafına təsir göstərə bilər.
Azərbaycan Biznesinin İnkişafı Fondunun təxminən 950 milyon dollarlıq aktivləri və investisiya layihələrində iştirak imkanları sahibkarlığın maliyyələşdirilməsi baxımından mühüm potensial yaradır. Bununla yanaşı, dövlətin güzəştli kreditləri, zəmanət mexanizmləri və alternativ investisiya alətləri biznesin maliyyə mənbələrinin şaxələndirilməsində mühüm rol oynaya bilər.
Əsas məsələ yalnız kreditlərin həcmini artırmaq deyil, onların daha əlçatan, uzunmüddətli və iqtisadi baxımdan səmərəli olmasını təmin etməkdir. Sahibkarlığın inkişafına yönəldilən maliyyə resursları yeni istehsal güclərinin yaradılmasına, məhsuldarlığın yüksəldilməsinə, ixracın genişlənməsinə və yeni iş yerlərinin açılmasına xidmət etməlidir.
Mahir Həmzəoğlu
4 Noyabr 16:597984 Noyabr 16:458054 Noyabr 15:33791




 Xəbər lenti